Émeutes à Liège : quelle assurance peut indemniser les dommages ?
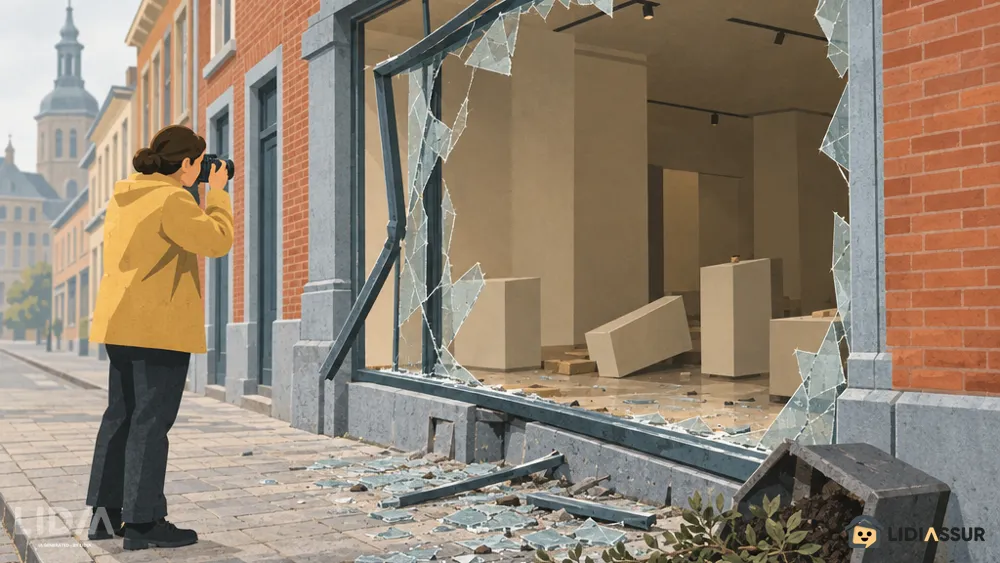
Une vitrine brisée, une façade dégradée ou un véhicule incendié : lorsqu’une manifestation dégénère, les conséquences peuvent être importantes pour les habitants et les commerçants. L’indemnisation dépend du bien touché, des circonstances et des garanties du contrat d’assurance. Il n’existe donc pas de réponse unique pour tous les sinistres.
Voici les assurances à vérifier et les démarches à entreprendre après des dégâts liés à des émeutes.
Habitation ou commerce : vérifier l’assurance du bâtiment et du contenu
L’assurance incendie, souvent appelée assurance habitation pour les particuliers, est le premier contrat à examiner en cas de dommages à un immeuble. Pour un commerce, il convient également de consulter l’assurance couvrant les locaux professionnels.
Selon les garanties applicables et la qualification des événements, ces contrats peuvent intervenir pour des dommages liés à des émeutes ou à des mouvements populaires. La couverture du bâtiment ne signifie toutefois pas que tous les biens qui s’y trouvent sont assurés. Le mobilier, le matériel professionnel et les marchandises doivent être pris en compte dans les garanties souscrites.
Certains dommages nécessitent une vérification particulière :
- Vitrine ou fenêtre cassée : consultez notamment la garantie bris de vitrage.
- Marchandises ou matériel dérobés : vérifiez la garantie vol et ses conditions d’application.
- Dégradations des locaux : faites examiner les garanties relatives au vandalisme et aux événements concernés.
Si vous êtes locataire, prévenez aussi le propriétaire : les dégâts au bâtiment et ceux à vos propres biens peuvent relever de contrats différents.
Véhicule endommagé : la RC auto ne suffit pas
L’assurance obligatoire de responsabilité civile automobile couvre les dommages causés à autrui. Elle ne couvre pas, à elle seule, les dégâts subis par votre propre véhicule.
Une garantie omnium peut intervenir selon sa formule et les conditions du contrat. Une couverture limitée peut, par exemple, prévoir certains risques comme l’incendie ou le bris de vitrage sans couvrir toutes les dégradations de carrosserie.
Avant de faire réparer le véhicule, demandez à votre assureur ou à votre courtier de confirmer les garanties mobilisables, la franchise et la nécessité éventuelle d’une expertise.
Commerce fermé : les pertes de revenus sont-elles couvertes ?
La réparation des dégâts matériels et la compensation d’une interruption d’activité sont deux questions distinctes.
Une assurance pertes d’exploitation peut intervenir si elle a été souscrite et si les conditions prévues au contrat sont réunies. Une fermeture temporaire ou une baisse de fréquentation ne donne donc pas automatiquement droit à une indemnisation.
Conservez les justificatifs des frais supplémentaires et des pertes subies afin de permettre l’examen de votre dossier.
Quelles démarches effectuer après les dégâts ?
- Mettez-vous en sécurité. N’entrez pas dans un bâtiment endommagé et ne vous exposez pas pour récupérer des biens.
- Documentez les dommages. Prenez des photos et dressez une liste des biens détériorés ou manquants. Rassemblez factures, preuves d’achat et autres justificatifs disponibles.
- Signalez les faits à la police. En cas de dégradations volontaires ou de vol, déposez plainte et conservez la référence du procès-verbal.
- Déclarez rapidement le sinistre. Contactez votre assureur ou votre courtier en respectant les modalités et délais de votre contrat.
- Limitez l’aggravation des dégâts sans vous mettre en danger. Conservez les factures des mesures urgentes, comme une fermeture provisoire de vitrine.
- Avant les réparations définitives, demandez les consignes de l’assureur. Une expertise peut être nécessaire. Si possible, conservez les biens endommagés jusqu’à son accord.
Le rôle de votre courtier
Votre courtier peut vous aider à identifier les contrats concernés, à constituer la déclaration et à comprendre les franchises, plafonds et exclusions applicables.
Le bon réflexe : faire examiner votre situation avant de conclure que les dommages sont couverts ou exclus. L’indemnisation reste soumise aux garanties souscrites et à l’analyse des circonstances du sinistre.